Deux consultants. Deux modèles. Le même nom : le quadrant d’investissement. Si tu cherches un cadre unique pour allouer ton capital, tu vas perdre des heures. Je vais te faire gagner du temps.
Dans ma pratique, je vois chaque semaine des dirigeants qui confondent les deux approches. Ils achètent des ETF actions parce qu’ils ont lu Kiyosaki. Puis ils vendent tout quand la courbe des taux s’inverse parce qu’ils ont lu Gave. Résultat : ils achètent cher, vendent bas, et dorment mal. Le problème n’est pas la qualité de ces modèles. C’est leur usage.
Pourquoi le quadrant d’investissement est mal compris
Il existe deux grilles différentes qui portent presque le même nom. Les confondre, c’est comme utiliser une carte routière pour naviguer en mer. Tu vas quelque part, mais rarement au bon endroit.
La confusion entre les deux modèles : Gave vs Kiyosaki
D’un côté, Charles Gave construit une matrice macroéconomique. Elle répond à une question : quoi acheter selon la combinaison de croissance et d’inflation. De l’autre, Robert Kiyosaki dessine une grille de cashflow. Elle répond à une autre question : qui tu dois être pour générer des revenus sans dépendre de ton temps.
Le premier outil est une stratégie d’allocation d’actifs. Le second est un chemin de construction de patrimoine. Pour une autre grille d’analyse, découvre la matrice BCG. Les utiliser séparément fonctionne. Les mélanger sans précaution produit des décisions contradictoires.
Les 4 quadrants macroéconomiques de Charles Gave : la matrice pour choisir tes actifs
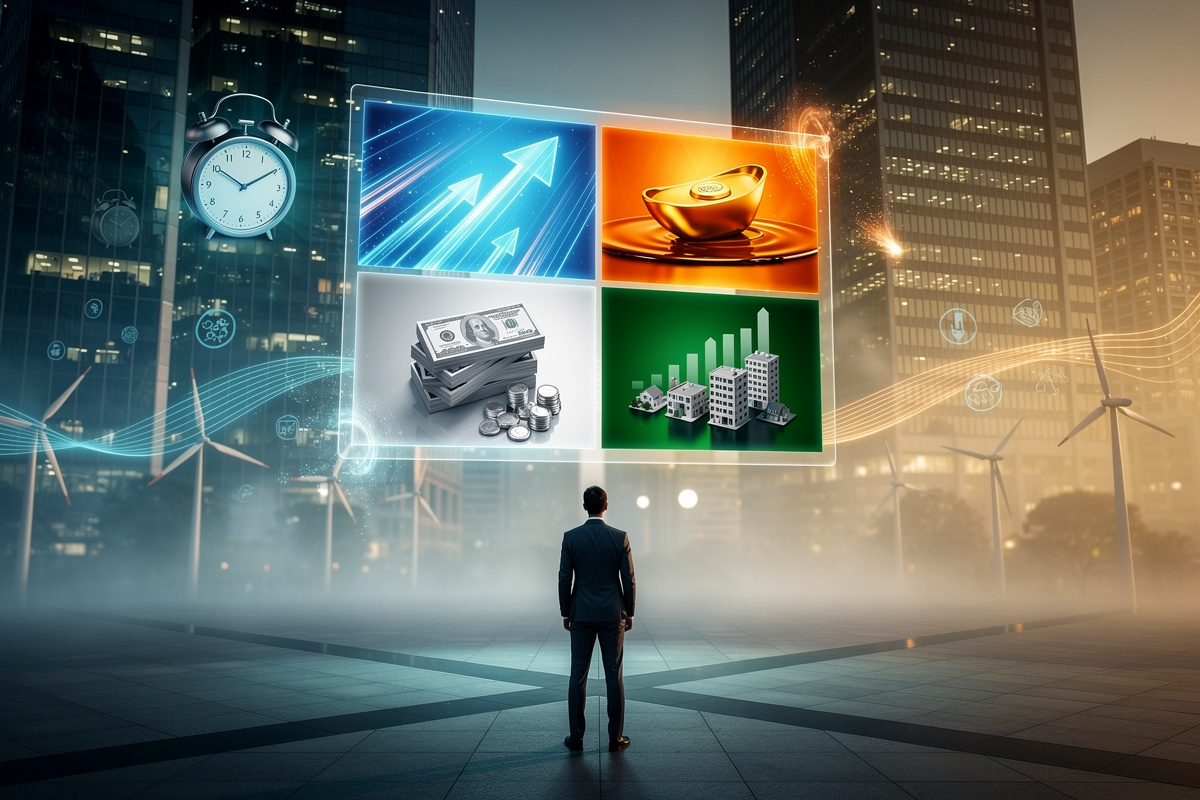
Charles Gave a popularisé une grille simple : croiser la croissance (forte ou faible) avec l’inflation (forte ou faible). Le quadrant investissement devient alors une carte des environnements économiques. Chaque case indique quels actifs devraient surperformer. Le modèle est pensé pour le long terme, pas pour le trading intraday.
| Environnement | Croissance | Inflation | Actifs à privilégier |
|---|---|---|---|
| L’idéal | Forte | Faible | Actions, bourse |
| L’expansion chaude | Forte | Forte | Matières premières, immobilier |
| La purge | Faible | Faible | Obligations d’État, cash |
| La stagflation | Faible | Forte | Or, énergies |
Croissance + désinflation : la zone idéale pour les actions
C’est le scénario que tous les investisseurs espèrent. La demande augmente, les coûts baissent, les marges progressent. Quand l’inflation ralentit, les banques centrales n’ont pas besoin de serrer la politique monétaire. La bourse monte presque mécaniquement. C’est dans cette case que tu veux surponderer les actions, avec une préférence pour les entreprises capables de maintenir leur pricing power.
Mon conseil terrain : ne cherche pas à prédire ce cycle. Contente-toi de vérifier que les indicateurs économiques ne contredisent pas cette lecture. Si tu es dans cette case, ta capacité à rester investi est ton principal avantage.
Stagflation : la défense par l’or et les matières premières
Quand la croissance ralentit mais que les prix continuent de grimper, les actions souffrent et les obligations aussi. L’inflation ronge la valeur réelle des coupons. C’est le quadrant investissement le plus dangereux pour les portefeuilles classiques.
Dans cette configuration, l’or et les matières premières agissent comme une protection. Je recommande souvent une poche de 15 à 20 % en ETF énergétiques pour couvrir les risques géopolitiques et l’inflation. Le rendement est rarement spectaculaire, mais il est stable, autour de 3 à 4 %, et il compense les tensions sur le reste du portefeuille.
Récession + désinflation : obligations d’État et cash
La croissance est faible, les prix baissent ou stagnent. Les banques centrales peuvent baisser leurs taux. Les obligations d’État deviennent ton meilleur allié, car leur valeur augmente mécaniquement quand les taux chutent. Le cash conserve aussi une vraie utilité : il te donne la capacité d’acheter des actifs décotés avant la reprise.
Beaucoup de dirigeants négligent cette phase. Ils restent investis en actions par habitude. C’est une erreur classique. La gestion de cette période détermine souvent la performance des dix années suivantes.
Les quadrants de cashflow de Kiyosaki : changer de quadrant avant de changer de portefeuille
La grille de Gave t’indique le quoi. Celle de Kiyosaki t’indique le qui. Les deux sont complémentaires. Mais la deuxième exige une remise en question plus profonde.
Le piège du quadrant gauche : échange ton temps contre de l’argent
Le quadrant gauche regroupe les employés et les indépendants. Leur revenu dépend de leur présence. S’ils arrêtent de travailler, l’argent s’arrête. C’est le modèle dominant chez les dirigeants de TPE que j’accompagne. Ils ont construit une entreprise puissante, mais ils restent piégés dans une logique où leur temps vaut de l’argent.
Le piège, c’est que ce quadrant n’est pas un problème en soi. Le problème apparaît quand ta capacité à générer du capital dépend uniquement de ton énergie physique. Un jour, tu ne pourras plus suivre le rythme.
Le passage vers la droite : construire des systèmes, pas des salaires
Le quadrant droit repose sur deux moteurs : les systèmes et le capital. Le business owner construit une organisation qui tourne sans lui. L’investisseur place un capital qui travaille à sa place. Passer de la gauche vers la droite, c’est d’abord un changement de mentalité : tu arrêtes de chercher un revenu, tu commences à construire une machine à cash.
Si tu es dirigeant, votre entreprise est déjà ton premier actif. Utilise-la pour financer des investissements externes : immobilier, bourse, obligations. Ce mouvement te fait basculer lentement vers le quadrant droit. La transition prend du temps. Elle est inconfortable. Mais elle est la seule issue pour dissocier tes revenus de ton temps.
Appliquer le modèle en France : PEA, assurance-vie et pièges fiscaux
La théorie est universelle. La fiscalité, non. Aux États-Unis, un portefeuille chez Vanguard suit la matrice de Gave sans friction. En France, il faut traduire chaque décision dans l’enveloppe la plus efficace.
Pour la poche actions, le PEA reste l’outil roi, à condition de ne pas dépasser le plafond de versement de 150 000 euros. Les ETF éligibles PEA te permettent d’exposer ton portefeuille au scénario de croissance sans te soucier de l’imposition tant que tu ne retires pas.
Pour les obligations et le cash, l’assurance-vie est plus adaptée. Le fonds euros sécurise la partie défensive. Les unités de compte te donnent accès à des actifs réels. Mais attention aux frais de gestion : ils réduisent silencieusement ta performance. Comparer les contrats avant d’investir est un réflexe rentable.
L’immobilier mérite une place à part. Ce n’est pas un actif pur comme une action. C’est un actif hybride qui combine du rendement et une protection relative contre l’inflation. Dans le quadrant de Gave, l’immobilier se comporte souvent comme une obligation longue. Dans celui de Kiyosaki, c’est un excellent moyen de générer des revenus passifs. Le croiser avec les deux grilles t’évite de le surévaluer ou de le sous-estimer.
Un dernier piège français : le compte-titres. Il est plus flexible que le PEA, mais moins protégé socialement et fiscalement. Je l’utilise uniquement pour des positions exotiques ou des titres non éligibles au PEA. Sauf cas particulier, il passe après l’assurance-vie.
Les indicateurs concrets pour positionner ton portefeuille avant les cycles
La matrice de Gave est puissante, mais elle est inutile si tu ne sais pas dans quel cadran tu te trouves. Voici comment je procède chaque mois avec les dirigeants que j’accompagne.
Courbe des taux, CPI, PMI : la checklist que je suis chaque mois
Mon analyse commence par la courbe des taux. Si la courbe à 10 ans passe sous la courbe à 2 ans, je me méfie d’une récession. Ce signal n’est pas infaillible, mais il arrive rarement sans raison.
Ensuite, je regarde l’indice des prix à la consommation (CPI). S’il accélère, j’augmente la poche d’actifs réels : matières premières, immobilier, obligations indexées. S’il ralentit, je renforce les actions et j’allonge la durée de mes obligations.
Enfin, je vérifie les PMI manufacturiers. Ces indices mesurent la santé de la demande dans les entreprises. Ils baissent avant les crises et remontent avant les reprises. Les suivre te donne une longueur d’avance de plusieurs semaines, parfois plusieurs mois.
Cette approche n’a rien de magique. Elle demande une discipline de gestion régulière : trente minutes par mois, pas plus. Si tu n’as pas cette capacité, utilise le portefeuille All-Weather de Ray Dalio. Il est conçu comme une alternative passive au modèle actif de Gave. Son objectif n’est pas de battre le marché, mais de résister à tous les environnements économiques.
En 2026, les cycles s’accélèrent. L’inflation ne disparaît pas, elle change de forme. Le quadrant investissement n’est pas une religion. C’est une boussole. Et une boussole, ça sert à avancer, pas à rester planté devant un graphe en espérant avoir choisi le bon cadran.
Sécurise ton capital. Construis ta machine à revenus. Et garde toujours une longueur d’avance.